GS. Đặng Hùng Võ: 'Phải đánh thuế đủ cao để người ôm đất không thể chờ tăng giá'
21:56 | Thứ hai, 26/10/2026 0- Bộ Tài chính thông tin về đánh thuế đất bỏ hoang, chậm đưa vào sử dụng
- Sẽ kiểm soát đầu cơ, "thổi giá" và số hóa giao dịch mua bán bất động sản
- Khi đầu cơ chi phối giá nhà: Đã đến lúc đánh thuế bất động sản
Mức thuế đề xuất còn thấp
Bộ trưởng Tài chính Ngô Văn Tuấn đã trình Quốc hội dự thảo Luật Thuế sử dụng đất phi nông nghiệp. Trong đó, đối với Luật Thuế sử dụng đất phi nông nghiệp, Chính phủ đề xuất bổ sung quy định thu thuế đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Mức thuế suất dự kiến là 0,2% và không áp dụng hạn mức tính thuế.
Điều này đồng nghĩa toàn bộ diện tích đất thuộc diện bỏ hoang, không sử dụng hoặc chậm đưa vào sử dụng sẽ chịu thuế suất 0,2%, không phân chia phần diện tích trong hay ngoài hạn mức để áp dụng mức thuế khác nhau. Đề xuất được đưa ra trong bối cảnh việc sử dụng đất hiệu quả, hạn chế tình trạng găm giữ đất đai và khơi thông nguồn lực cho phát triển tiếp tục là những vấn đề được quan tâm.
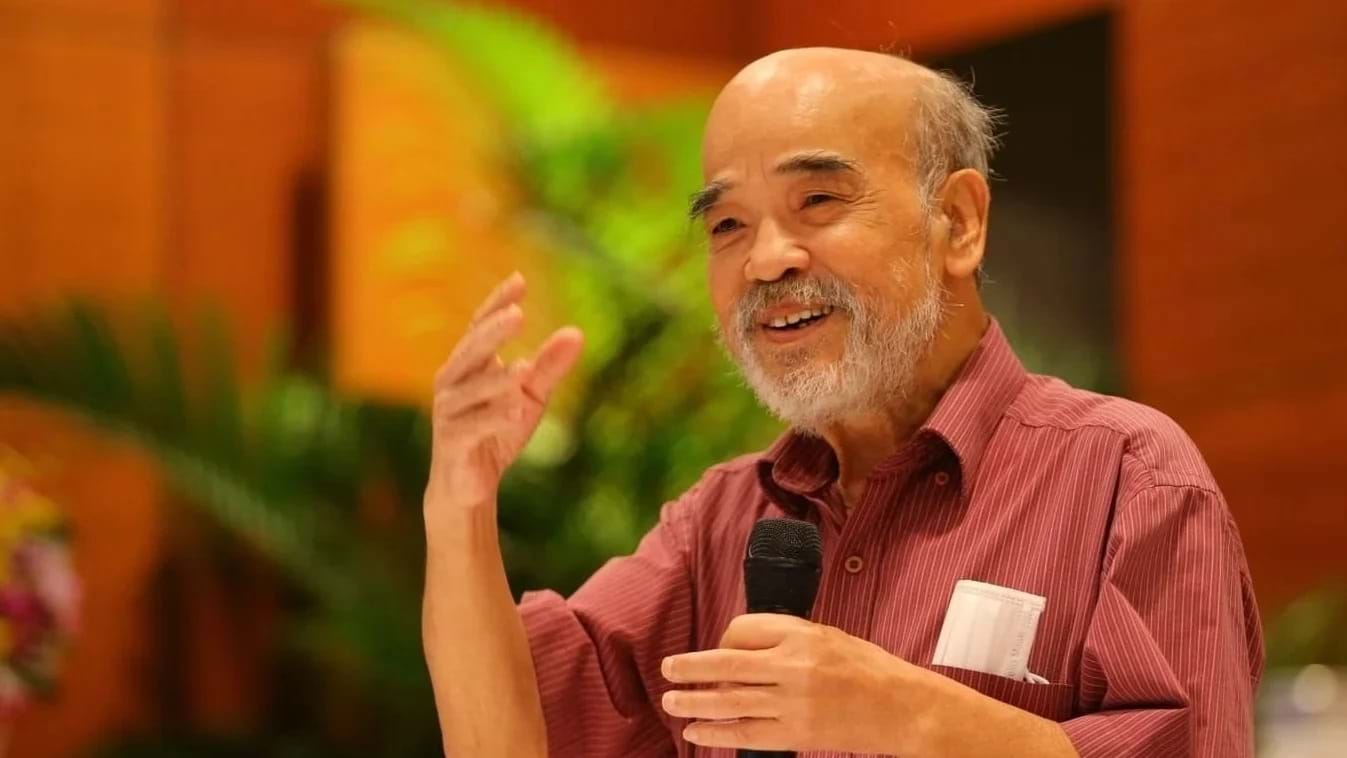
GS. Đặng Hùng Võ, nguyên Thứ trưởng Bộ Tài nguyên và Môi trường.
Trao đổi với phóng viên, GS. Đặng Hùng Võ, nguyên Thứ trưởng Bộ Tài nguyên và Môi trường, cho rằng mức thuế đối với đất bỏ hoang, đất chậm đưa vào sử dụng hiện vẫn còn thấp và cần được nâng lên đáng kể. Thuế không nên chỉ mang tính chất thu ngân sách mà cần trở thành công cụ điều tiết hành vi sử dụng đất, tạo động lực để nguồn lực đất đai được đưa vào hoạt động sản xuất, kinh doanh.
Theo GS. Đặng Hùng Võ, mục tiêu quan trọng của chính sách thuế đối với đất bỏ hoang là tạo ra sự khác biệt rõ ràng về lợi ích giữa người có nhu cầu thực sự, đưa đất vào sản xuất, kinh doanh với người chỉ nắm giữ đất để chờ tăng giá rồi chuyển nhượng kiếm lời.
Trong trường hợp đất được đưa vào sử dụng, chủ đất có thể tạo ra sản phẩm, cung cấp dịch vụ, tạo việc làm và đóng góp vào hoạt động kinh tế. Ngược lại, nếu đất chỉ được giữ lại trong thời gian dài mà không tạo ra giá trị, nguồn lực này sẽ không được khai thác để đáp ứng nhu cầu phát triển của xã hội.
Thực tế cho thấy, giá đất tăng không chỉ xuất phát từ hoạt động đầu tư của chủ đất mà còn gắn với việc phát triển hạ tầng, quy hoạch và các chính sách phát triển của Nhà nước. Khi đường sá được xây dựng, hạ tầng được cải thiện hoặc quy hoạch mới được triển khai, giá trị đất đai tại những khu vực liên quan có thể tăng lên.
Do đó, phần giá trị gia tăng của đất đai được tạo ra từ các yếu tố này không nên mặc nhiên trở thành lợi ích của những người nắm giữ đất nhưng không đưa đất vào sử dụng. Nếu nhà đầu tư chỉ chờ đợi giá tăng nhờ sự phát triển chung của khu vực mà không triển khai dự án hay tạo ra giá trị kinh tế, nguồn lực đất đai sẽ bị lãng phí.
Từ góc độ này, GS. Đặng Hùng Võ cho rằng, không nên quá lo ngại trước phản ứng của những nhà đầu tư đang nắm giữ đất chờ thời. Nếu không có nhu cầu hoặc không đủ năng lực triển khai dự án, họ cần chuyển nhượng hoặc trả lại đất để những chủ thể có khả năng khai thác hiệu quả hơn tiếp nhận.
“Phải đánh thuế đủ cao để người giữ đất buộc phải cân nhắc: hoặc đưa đất vào sử dụng, tạo ra sản phẩm, dịch vụ và giá trị cho xã hội, hoặc chuyển nhượng cho người có khả năng làm được”, ông nhấn mạnh.
Theo đó, chính sách thuế cần hướng tới việc thay đổi lựa chọn kinh tế của người nắm giữ đất. Khi chi phí duy trì đất bỏ hoang tăng lên, việc tiếp tục giữ đất chỉ để chờ tăng giá sẽ không còn hấp dẫn như trước. Chủ đất sẽ phải cân nhắc giữa việc triển khai dự án, chuyển nhượng quyền sử dụng đất hoặc tiếp tục chịu nghĩa vụ tài chính phát sinh.
Tuy nhiên, Đại biểu Quốc hội Hoàng Anh cho rằng, đề xuất này chưa giải quyết được mục tiêu cốt lõi là chống đầu cơ đất đai, trong khi các tiêu chí xác định tình trạng “không sử dụng” đối với đất ở vẫn chưa rõ ràng. Bên cạnh đó, dữ liệu đất đai hiện mới có khoảng 23% số thửa đạt chuẩn, trong khi đánh giá tác động của chính sách chưa được thực hiện đầy đủ.
Đại biểu cũng chỉ ra nguy cơ chồng chéo ngay trong Luật Thuế sử dụng đất phi nông nghiệp. Theo quy định hiện hành, đất chưa sử dụng vẫn thuộc diện chịu thuế suất 0,15%, trong khi dự thảo đề xuất áp mức 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Như vậy, cùng một thửa đất chậm đưa vào sử dụng có thể thuộc trường hợp áp dụng mức thuế 0,15% theo khoản 6 hoặc 0,2% theo khoản 8, nhưng dự thảo chưa làm rõ nguyên tắc lựa chọn mức thuế áp dụng.
Cùng quan điểm, đại biểu Nguyễn Thị Việt Nga (Hải Phòng) cho rằng, cần quy định cụ thể các trường hợp áp dụng từng mức thuế, đồng thời làm rõ phạm vi điều chỉnh có bao gồm đất ở hợp pháp của hộ gia đình, cá nhân chưa xây dựng công trình hay không.
Theo các đại biểu, luật cũng cần xác định rõ cơ quan có thẩm quyền kết luận tình trạng sử dụng đất, thời điểm bắt đầu và kết thúc tính thuế, cũng như quy trình thông báo và giải quyết khiếu nại trong trường hợp người sử dụng đất không đồng tình với kết luận. Đặc biệt, cần phân biệt rõ việc chậm đưa đất vào sử dụng do lỗi của chủ đầu tư với những trường hợp xuất phát từ thủ tục của cơ quan nhà nước, chưa được bàn giao đất, sự kiện bất khả kháng hoặc tiến độ phân kỳ đã được phê duyệt.
Kết hợp công cụ thuế với thu hồi đất chậm triển khai
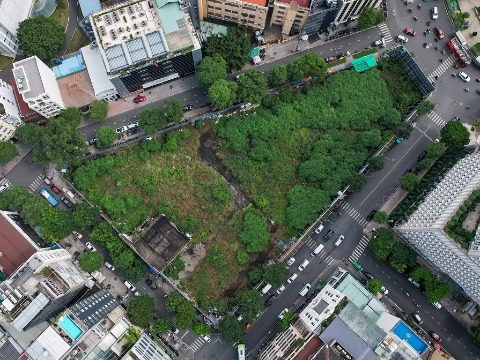
Theo GS Đặng Hùng Võ, để những khu đất bị bỏ hoang, cỏ mọc um tùm trong khi xã hội vẫn có nhu cầu phát triển dự án, xây dựng hạ tầng và cung cấp dịch vụ. Đất đai là nguồn lực quan trọng, nhưng nguồn lực này chỉ có thể đóng góp cho tăng trưởng khi được sử dụng đúng mục đích và tạo ra giá trị thực tế.
Vì vậy, cần nhìn nhận thuế đối với đất bỏ hoang không chỉ là một khoản nghĩa vụ tài chính bổ sung, mà còn là công cụ để hạn chế hành vi đầu cơ, găm giữ và khuyến khích sử dụng đất hiệu quả hơn. Mức thuế cần đủ sức tạo ra sự khác biệt trong tính toán của nhà đầu tư, thay vì chỉ khiến chi phí nắm giữ đất tăng lên không đáng kể.
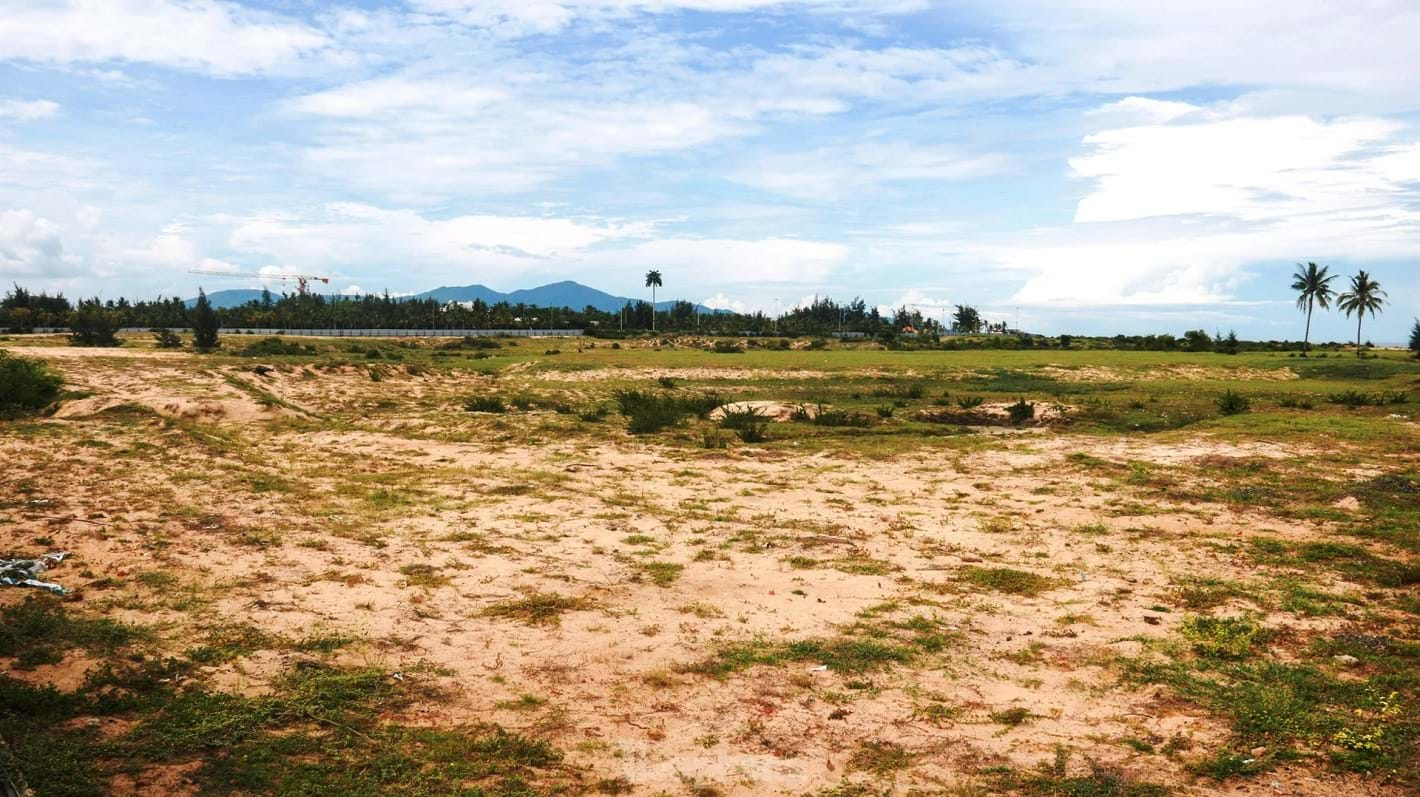
Kết hợp công cụ thuế với thu hồi đất chậm triển khai.
Bên cạnh việc sử dụng công cụ thuế, GS. Đặng Hùng Võ cho rằng, cần thực hiện nghiêm các quy định về thu hồi đất đối với những dự án chậm triển khai. Theo ông, nếu chỉ tăng nghĩa vụ tài chính mà thiếu cơ chế giám sát tiến độ và xử lý vi phạm, tình trạng đất bị bỏ hoang hoặc dự án kéo dài vẫn có thể tiếp diễn.
Theo quy định của Luật Đất đai, trường hợp đất được Nhà nước giao hoặc cho thuê để thực hiện dự án đầu tư nhưng không được sử dụng trong 12 tháng liên tục kể từ khi nhận bàn giao đất trên thực địa, hoặc tiến độ sử dụng đất chậm 24 tháng so với tiến độ ghi trong dự án, có thể được gia hạn sử dụng không quá 24 tháng và phải thực hiện nghĩa vụ tài chính bổ sung theo quy định.
“Hết thời gian gia hạn mà đất vẫn không được đưa vào sử dụng, Nhà nước có thể thu hồi đất theo quy định pháp luật. Cơ chế này nhằm bảo đảm nhà đầu tư thực hiện cam kết về tiến độ, đồng thời tạo điều kiện để Nhà nước xử lý những trường hợp không sử dụng đất đúng mục đích hoặc không triển khai dự án theo yêu cầu.
Để chính sách quản lý có hiệu quả, công cụ thuế và thu hồi đất cần được thực hiện đồng bộ. Thuế tạo áp lực về chi phí đối với người tiếp tục giữ đất nhưng không sử dụng, trong khi cơ chế thu hồi đất giúp xử lý những trường hợp vi phạm điều kiện, tiến độ sử dụng đất theo quy định. Hai công cụ này có thể bổ trợ cho nhau nhằm hạn chế tình trạng đất đai bị bỏ phí trong thời gian dài”, ông Võ nói.
GS. Đặng Hùng Võ cũng cho rằng, kinh nghiệm quốc tế cho thấy cần gắn trách nhiệm tài chính với cam kết đầu tư và tiến độ sử dụng đất. Nhà đầu tư không thể chỉ giữ đất để chờ tăng giá mà phải thực hiện đầy đủ nghĩa vụ tài chính, đồng thời chịu trách nhiệm về tiến độ triển khai dự án.
Từ góc độ quản lý nguồn lực, ông Võ nhấn mạnh việc giao đất, cho thuê đất cần đi kèm trách nhiệm sử dụng cụ thể. Khi được trao quyền khai thác một nguồn lực quan trọng, nhà đầu tư cần thực hiện đúng cam kết và tạo ra giá trị tương ứng. Nếu không có nhu cầu hoặc không đủ năng lực thực hiện, việc chuyển giao đất cho chủ thể khác có khả năng triển khai sẽ giúp hạn chế lãng phí nguồn lực xã hội.
“Điều quan trọng nhất là phải hạn chế tình trạng đầu cơ, găm giữ đất đai mà không tạo ra giá trị. Đất đai cần được đưa vào sử dụng hiệu quả, phục vụ sản xuất, kinh doanh và nhu cầu phát triển của xã hội, thay vì trở thành công cụ để một số người chờ đợi lợi nhuận từ việc tăng giá”, Nguyên Thứ trưởng Bộ Tài nguyên và Môi trường nhấn mạnh.
Kỳ Thư
Nguồn vietnamfinance.vn


- TTC World - Thung lũng Tình yêu: Điểm hẹn trải nghiệm mùa Festival Hoa Đà Lạt
- Dấu ấn văn hóa Việt và những điểm nhấn đặc biệt tại hai công trình biểu tượng APEC Phú Quốc
- Doanh nhân Phạm Thu Hương lần đầu chia sẻ với truyền thông về câu chuyện làm từ thiện
- Lãng tử kiểu Sài Gòn muốn làm phù thủy AI
- Đô thị khơi xa: Tìm cách “sống với tính đảo”
- Vẻ đẹp giao hòa của những rừng thông Lang Biang
- Món quà của Ngô Viết Thụ: Những kiệt tác kiến trúc hiện đại cho xứ sở
- Chỉnh trang Hồ Gươm: "Gươm thần" công lý cần sắc bén hơn!
- Bao giờ phục dựng di sản Ba Son?
- Chỉnh trang Hồ Gươm: Không thể đặt quy hoạch ngoài khung pháp lý bảo vệ di sản
- KTS. Hồ Thiệu Trị: Đề xuất xây Khải hoàn môn cạnh hồ Gươm là điểm đặc biệt cho Hà Nội
- Mở rộng không gian di sản hướng đến trăm năm
- Trước khi phá dỡ hãy đếm giá trị
- Du mục đô thị và những đứa trẻ không có ký ức
- Trục đại lộ cảnh quan sông Hồng: Động lực phát triển hay phép thử cho tầm nhìn 100 năm Hà Nội?
 Trước đề xuất áp thuế 0,2% với đất bỏ hoang, GS. Đặng Hùng Võ - nguyên Thứ trưởng Bộ Tài nguyên và Môi trường cho rằng, mức thuế hiện nay vẫn còn thấp...
 Tổng Bí thư, Chủ tịch nước đánh giá chuyến thăm của Thủ tướng Ba Lan là dấu mốc quan trọng, mở ra giai đoạn phát triển mới trong quan hệ hai nước theo hướng ổn định, sâu sắc và thực chất hơn.
 Zalo AI Challenge 2026 khởi động ngày 26.10, đặt ra hai bài toán phát triển AI tác nhân có thể thực hiện yêu cầu bằng giọng nói tiếng Việt và phân tích dữ liệu để hỗ trợ ra quyết định.
 Việt Nam và Ba Lan đã thông qua Tuyên bố chung về thiết lập quan hệ Đối tác Chiến lược và Kế hoạch hành động về tăng cường quan hệ đối tác giai đoạn 2026-2030.
 Vetauonline Express ra đời nhằm mang đến giải pháp đặt vé tàu cao tốc trực tuyến, giúp việc lên kế hoạch cho hành trình đến các hòn đảo trở nên thuận tiện hơn.
 Hội đồng Sách Thanh thiếu nhi Việt Nam (VBBY) vừa lựa chọn hai đại diện Việt Nam là ứng viên Giải thưởng Hans Christian Andersen 2028.
 Chi phí đại học tại Mỹ leo thang kỷ lục khi vượt ngưỡng 50.000 USD, nguyên nhân chính từ cuộc khủng hoảng thiếu hụt nhà ở sinh viên và sự độc quyền tăng giá thuê bất động sản của các chủ đất tư nhân.
 40 gương mặt xuất sắc nhất đã đem đến một đêm trình diễn mãn nhãn và khẳng định bản lĩnh, tri thức của sinh viên thời đại mới.
 TOD TP.HCM mở ra cơ hội tái cấu trúc đô thị quanh ga metro, nhưng giá trị lớn nhất phải là chất lượng sống của người dân, không chỉ giá bất động sản.
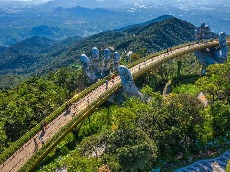 Đô thị Bà Nà được định hướng trở thành cực tăng trưởng phía Tây Đà Nẵng, phát triển các chức năng thương mại, dịch vụ, du lịch và công nghiệp, với quy mô dân số dự kiến hơn 87.000 người vào năm 2050.

