Việt Nam chính thức được FTSE nâng hạng: Cánh cửa mở, nhưng hành trình chưa khép lại
21:46 | Thứ sáu, 18/09/2026 0Ngày 21.9 tới, thị trường chứng khoán Việt Nam chính thức chuyển từ nhóm Cận biên (Frontier Market) lên Thị trường mới nổi thứ cấp (Secondary Emerging Market) theo phân loại của FTSE Russell. Đây là cột mốc quan trọng sau gần hai thập kỷ cải cách. Tuy nhiên, nâng hạng chỉ là điều kiện cần. MSCI, đích ngắm lớn hơn, chi phối dòng vốn thụ động nhiều hơn, vẫn còn không ít tiêu chí khắt khe phía trước.
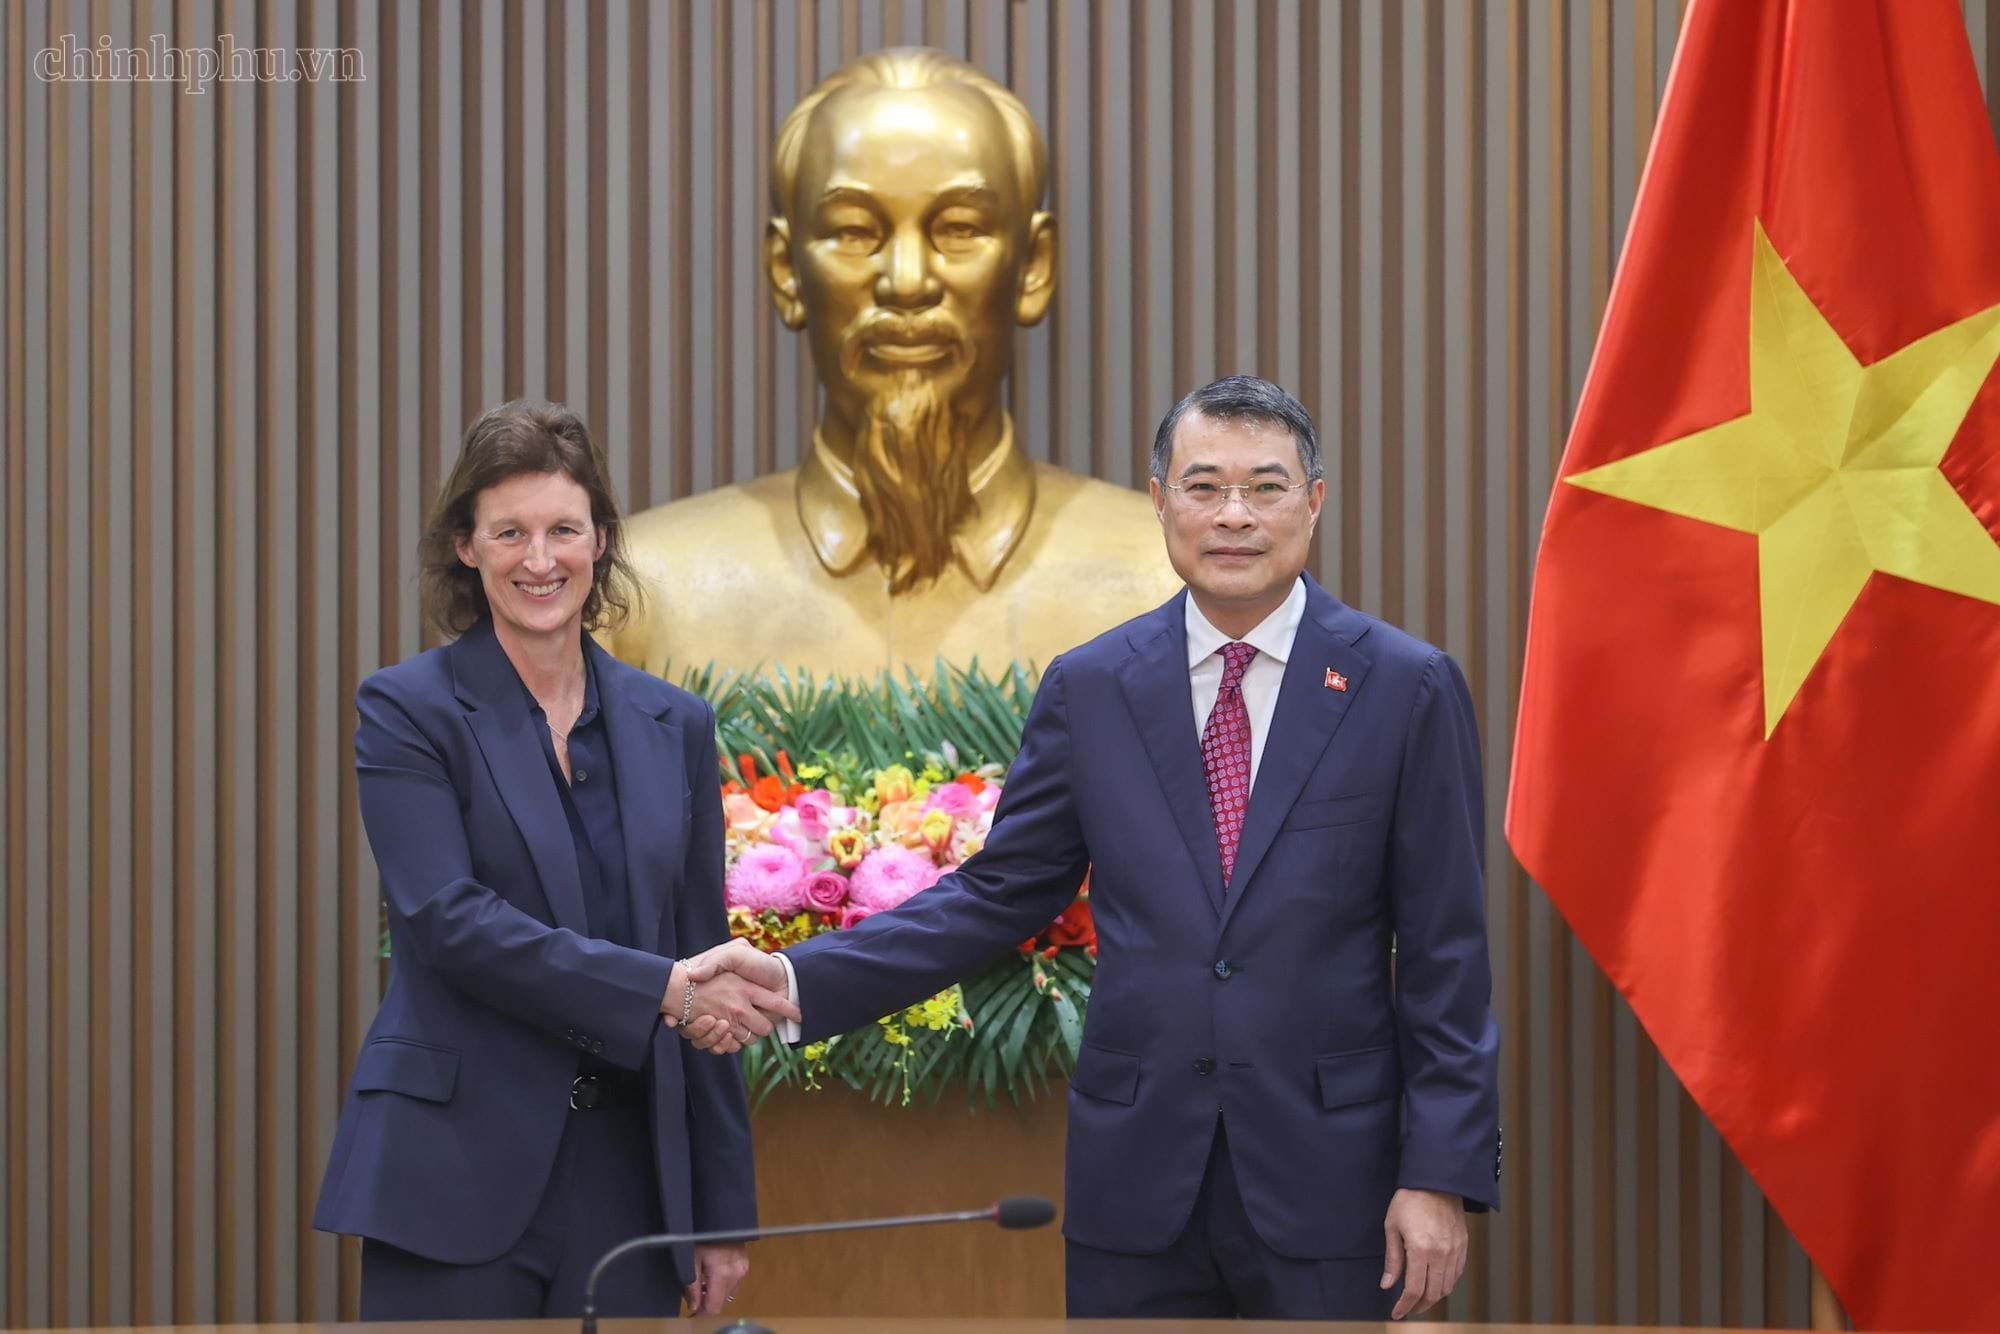
Thủ tướng Lê Minh Hưng tiếp bà Fiona Bassett, Tổng Giám đốc điều hành Tổ chức FTSE Russell. Ảnh: chinhphu.vn/Nhật Bắc
Chứng khoán Việt Nam vào nhóm thị trường mới nổi
Từ thứ Hai, ngày 21.9.2026, FTSE Russell chính thức phân bổ cổ phiếu Việt Nam vào các rổ chỉ số của Thị trường mới nổi thứ cấp, theo lộ trình chuyển đổi bốn giai đoạn: tháng 9.2026 thêm 10% trọng số có thể đầu tư, tháng 3.2027 thêm 20%, tháng 6.2027 thêm 35% và tháng 9.2027 thêm 35% còn lại, đưa tỷ trọng lên đủ 100% vào tháng 9.2027. Cách chia nhỏ này khiến dòng vốn không đổ dồn trong một phiên mà rải đều theo nhiều quý.
Chiều 17.9, tại buổi gặp Thủ tướng chính phủ Việt Nam, cùng đại diện BlackRock (quản lý hơn 15 nghìn tỷ USD) và Vanguard (khoảng 10-12 nghìn tỷ USD), bà Fiona Bassett, Tổng Giám đốc điều hành FTSE Russell, cho biết bên cạnh việc nâng hạng, FTSE Russell cũng nâng tỷ trọng của Việt Nam trong FTSE Emerging All Cap Index từ 0,329% lên gần 0,49% - mức tăng gần 50% so với trước đó. Các quỹ chỉ số thị trường mới nổi của Vanguard cũng đã cam kết giải ngân và thêm cổ phiếu Việt Nam vào danh mục kể từ ngày 21.9.
Bà Bassett đánh giá Việt Nam là "một câu chuyện tăng trưởng đáng chú ý ở khu vực châu Á" và cho biết việc nâng hạng cùng tăng tỷ trọng trong rổ chỉ số có thể đem lại dòng vốn hàng tỷ USD.
Vì sao mất 8 năm để nâng hạng?
Việt Nam được FTSE Russell đưa vào danh sách theo dõi nâng hạng từ tháng 9.2018, với kỳ vọng ban đầu chỉ mất 2-3 năm để hoàn tất các tiêu chí. Thực tế, hành trình kéo dài gấp gần ba lần dự kiến, qua nhiều kỳ đánh giá định kỳ (tháng 3 và tháng 9 hằng năm), mà rào cản lớn nhất luôn xoay quanh ba điểm: yêu cầu ký quỹ trước giao dịch (pre-funding), giới hạn sở hữu nước ngoài (FOL) và hạ tầng bù trừ thanh toán.
Nút thắt pre-funding - buộc nhà đầu tư nước ngoài phải có đủ 100% tiền mặt trước khi đặt lệnh mua, trái với thông lệ thanh toán T+2/T+3 phổ biến trên thế giới - được tháo gỡ nhờ Thông tư 68/2024/TT-BTC (hiệu lực từ 2.11.2024), cho phép nhà đầu tư tổ chức nước ngoài đặt lệnh mua mà không cần ký quỹ đủ trước; trường hợp thiếu tiền thanh toán, công ty chứng khoán được chuyển quyền sở hữu ngoài hệ thống hoặc bán thỏa thuận số cổ phiếu đã chuyển về tài khoản tự doanh để xử lý phần thiếu hụt, thay vì để giao dịch thất bại.
Trong đợt rà soát giữa kỳ tháng 3.2026 (công bố ngày 8.4.2026), FTSE Russell tiếp tục ghi nhận việc ban hành Thông tư 08/2026/TT-BTC - thiết lập mô hình Global Broker và hoàn thiện thêm cơ chế không yêu cầu ký quỹ trước - là căn cứ pháp lý quyết định để xác nhận giữ nguyên lộ trình nâng hạng đã công bố từ tháng 10.2025.
Các nhà đầu tư nước ngoài tại Sở giao dịch chứng khoán tại TP.HCM. Ảnh: Kim Dung
Dòng vốn sẽ vào bao nhiêu và vào đâu?
Trao đổi với báo chí, ông Đinh Quang Hinh, Trưởng Bộ phận Kinh tế vĩ mô và Chiến lược thị trường, Khối Phân tích Công ty Chứng khoán VNDirect, ước tính, về ngắn hạn, dòng vốn ngoại giải ngân trong tuần đầu sau khi nâng hạng có thể đạt khoảng 240 triệu USD, tập trung vào các doanh nghiệp chiếm tỷ trọng cao trong danh mục FTSE Russell như Vinhomes, Vietcombank và Hòa Phát. Tuy nhiên, ông lưu ý tác động tích cực có thể chỉ diễn ra trong vài phiên đầu: "Vì vậy, trong ngắn hạn, thị trường có thể tích cực trong một vài phiên, khi các quỹ nước ngoài mua vào. Sau khi việc mua vào hoàn thành, thị trường sẽ trở lại bình thường, không nhiều đột biến."
Vì lộ trình phân bổ được chia thành bốn đợt kéo dài đến tháng 9.2027, dòng vốn thụ động nhiều khả năng sẽ giải ngân theo nhiều quý thay vì dồn vào một kỳ cơ cấu duy nhất - khác với kỳ vọng phổ biến về một "cú hích" tức thời.
Về trung và dài hạn, giới phân tích nhìn nhận tác động trên ba khía cạnh - mở rộng cơ hội tiếp cận vốn quốc tế khi các quỹ đầu tư thụ động phân bổ vốn theo tỷ trọng chỉ số; tạo động lực để doanh nghiệp niêm yết cải thiện quản trị, minh bạch thông tin và thanh khoản; và hỗ trợ quá trình tái định giá tài sản tài chính Việt Nam. Trong ngắn hạn, thị trường cũng có thể phân hóa mạnh: nhóm cổ phiếu nằm trong danh mục các quỹ mô phỏng chỉ số được hỗ trợ về cầu, trong khi nhóm ngoài danh mục hoặc chịu áp lực tái cơ cấu có thể diễn biến khác biệt.
Dù vậy, giới phân tích cũng lưu ý đây chỉ là điều kiện thuận lợi, không phải yếu tố quyết định: mức định giá cuối cùng vẫn phụ thuộc vào tăng trưởng lợi nhuận, chất lượng tài sản, dòng tiền doanh nghiệp, lãi suất và khẩu vị rủi ro toàn cầu.
Ở góc độ vĩ mô, Thủ tướng Lê Minh Hưng cho biết tăng trưởng GDP 6 tháng đầu năm 2026 đạt 8,18%, là mức cao nhất trong 15 năm và Việt Nam đặt mục tiêu tăng trưởng hai con số giai đoạn 2026-2030. Việc nâng hạng được xem là kênh bổ sung cho nhu cầu huy động vốn lớn của nền kinh tế, bên cạnh vốn đầu tư công và tín dụng ngân hàng, đồng thời tạo áp lực buộc doanh nghiệp niêm yết chuẩn hóa công bố thông tin bằng tiếng Anh và áp dụng chuẩn mực quản trị theo nguyên tắc OECD.
FTSE đã xong, nhưng MSCI mới là đích lớn hơn
FTSE Russell đã hoàn tất nâng hạng, nhưng MSCI - tổ chức xếp hạng mà các quỹ theo dõi chiếm tới 70-80% tổng tài sản quản lý của các quỹ thị trường mới nổi toàn cầu - vẫn xếp Việt Nam ở nhóm Cận biên và chưa đưa vào danh sách theo dõi trong các kỳ đánh giá gần nhất của năm 2026. Theo nhiều dự báo, Việt Nam sớm nhất có thể được đưa vào watchlist của MSCI vào năm 2027, còn việc nâng hạng thực tế có thể diễn ra sau giai đoạn 2028-2030, tùy tốc độ cải cách.
Ông Đinh Quang Hinh lưu ý việc nâng hạng của FTSE mới là bước đầu trong quá trình hội nhập sâu hơn: "Nếu đáp ứng tốt hơn các tiêu chí của MSCI, tác động từ dòng vốn quốc tế có thể lớn hơn."
Sự lệch pha giữa hai tổ chức xếp hạng cũng tạo ra tình huống phức tạp cho dòng vốn: các quỹ đầu tư Cận biên có thể phải hạ tỷ trọng cổ phiếu Việt Nam theo tiêu chí FTSE đã thay đổi, trong khi các quỹ Mới nổi theo MSCI chưa thể giải ngân chính thức, nguy cơ xuất hiện hiện tượng rút vốn ròng kỹ thuật trước khi dòng vốn bù đắp từ phía MSCI (nếu có) kịp đổ vào.
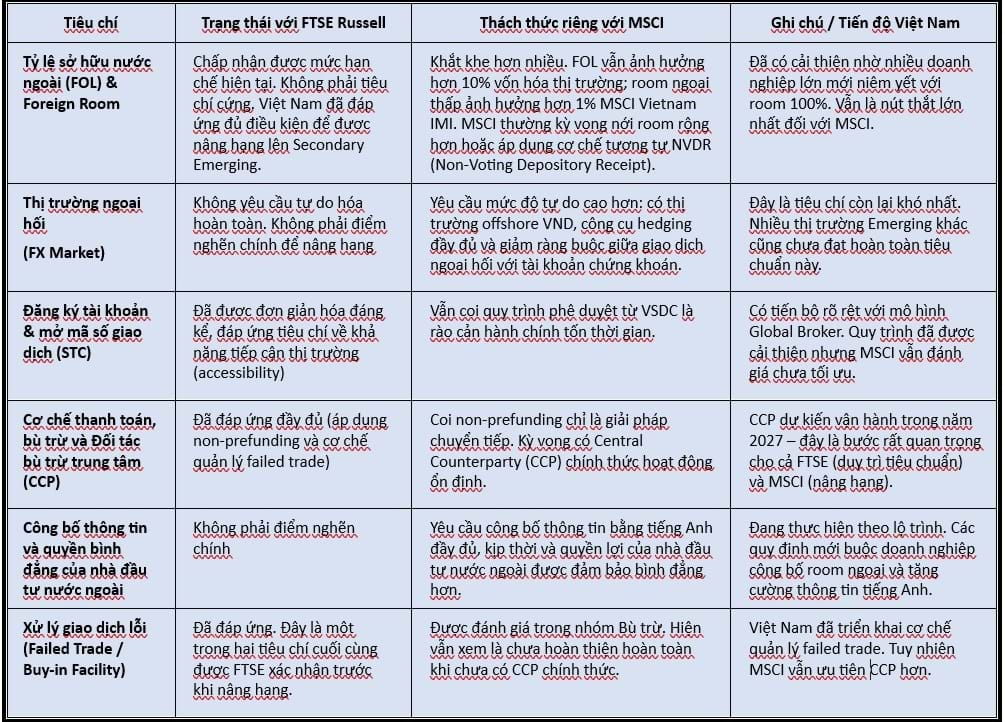
Bảng so sánh các tiêu chí chính về nâng hạng thị trường giữa FTSE Russell và MSCI. Tổng hợp từ các nguồn công khai (FTSE Russell, MSCI và các báo cáo phân tích liên quan), cập nhật đến tháng 9.2026.
MSCI: những nút thắt còn lại
Khoảng cách chủ yếu nằm ở ba nhóm tiêu chí. Thứ nhất là giới hạn sở hữu nước ngoài: dù Việt Nam đã đáp ứng đủ điều kiện của FTSE, MSCI đòi hỏi khắt khe hơn nhiều khi room ngoại thấp hiện ảnh hưởng tới hơn 1% tỷ trọng của Việt Nam trong chỉ số MSCI Vietnam IMI. Tổ chức này thường kỳ vọng nới room rộng hơn hoặc áp dụng cơ chế tương tự chứng chỉ lưu ký không quyền biểu quyết (NVDR).
Thứ hai là thị trường ngoại hối: MSCI yêu cầu mức độ tự do hóa cao hơn, bao gồm thị trường offshore VND và công cụ phòng ngừa rủi ro (hedging) đầy đủ. Đây được đánh giá là tiêu chí khó đáp ứng nhất trong số các thị trường mới nổi khác. Thứ ba là cơ chế bù trừ thanh toán: dù Việt Nam đã triển khai cơ chế quản lý giao dịch lỗi, MSCI vẫn ưu tiên chờ đợi mô hình Đối tác bù trừ trung tâm (CCP) chính thức đi vào vận hành, dự kiến trong năm 2027.
Tiền lệ từ các thị trường khác cho thấy việc FTSE nâng hạng không đồng nghĩa MSCI sẽ nhanh chóng công nhận, và trình tự giữa hai tổ chức cũng không cố định. Romania được FTSE nâng lên nhóm Emerging từ năm 2020, nhưng đến nay (2026) MSCI vẫn xếp nước này ở nhóm Frontier, dù đã chuyển sang phân nhóm "Advanced Frontier" từ giữa năm 2025.
Trong khi đó Kuwait mất khoảng 2-3 năm sau khi được FTSE nâng hạng (2017-2018), mới được MSCI chính thức đưa vào Emerging Market (có hiệu lực năm 2020). Qatar lại đi theo chiều ngược lại: MSCI nâng hạng thị trường này lên nhóm Mới nổi từ tháng 5.2014, trong khi FTSE Russell mãi đến tháng 9.2016 mới thực hiện. Điều này cho thấy tốc độ đáp ứng tiêu chí về khả năng tiếp cận thị trường, thanh toán bù trừ và tự do hóa ngoại hối của mỗi thị trường mới là yếu tố quyết định, chứ không phải một trình tự cố định giữa hai tổ chức xếp hạng.
Trao đổi với phóng viên Người Đô Thị, TS. Võ Đình Trí, Phó Giáo sư tại IPAG Business School Paris (Pháp) và giảng viên Đại học Kinh tế TP.HCM (UEH), nhận định: "Việc thị trường chứng khoán Việt Nam được nâng hạng theo tiêu chí FTSE giúp tăng thanh khoản và thu hút vốn quốc tế. Tuy vậy hiệu suất thị trường vẫn phụ thuộc chủ yếu vào việc cải thiện thanh khoản thực chất, minh bạch thông tin và khả năng tăng trưởng lợi nhuận của doanh nghiệp niêm yết. Nhà đầu tư nên nhìn nhận đây là yếu tố hỗ trợ cấu trúc dài hạn, chứ không phải "cú hích" quyết định hiệu suất trong ngắn hạn."
Quyết định của FTSE Russell là bước ngoặt được ghi nhận sau một hành trình cải cách kéo dài gần hai thập kỷ, phản ánh nỗ lực tháo gỡ các nút thắt về pháp lý và hạ tầng thị trường vốn của Việt Nam. Nhưng đây mới là điều kiện cần: MSCI - tổ chức chi phối dòng vốn thụ động lớn hơn nhiều - vẫn đặt ra những tiêu chí khắt khe về sở hữu nước ngoài, tự do hóa ngoại hối và hạ tầng thanh toán bù trừ mà Việt Nam cần nỗ lực để đáp ứng.
Giới chuyên gia đồng thuận rằng nâng hạng FTSE là yếu tố hỗ trợ cấu trúc dài hạn, không phải yếu tố quyết định hiệu suất ngắn hạn của thị trường. Với chặng đường tới MSCI có thể còn kéo dài nhiều năm, điều quyết định không phải là tấm vé FTSE đã có trong tay, mà là liệu Việt Nam có duy trì được đà cải cách thay vì xem đây là điểm đến cuối cùng. Chỉ khi đó, cơ hội thu hút dòng vốn quốc tế mới được tận dụng trọn vẹn.
Lan Chi




- Phát triển thuận tự nhiên cho đô thị vùng núi
- Tái hiện Tháp Báo Thiên - “tháp khải hoàn” của Thăng Long thế kỷ XI và cách gọi lại ký ức Hà Nội xưa
- Từ bảo tồn di tích đến gìn giữ cảnh quan, ký ức và bản sắc đô thị
- Chỉnh trang Hồ Gươm: Không thể đặt quy hoạch ngoài khung pháp lý bảo vệ di sản
- Khi sếu trở về, Đồng bằng có trở về?
- Người tham gia Bản Kiến nghị 40 năm trước nói gì về quy hoạch Hồ Gươm hôm nay?
- Bảo tồn không gian văn hóa và lịch sử hồ Gươm: Phát triển đa trung tâm và mở hướng sông Hồng
- KTS. Hồ Thiệu Trị: Đề xuất xây Khải hoàn môn cạnh hồ Gươm là điểm đặc biệt cho Hà Nội
- Ngô Viết Thụ – Các tác phẩm tiêu biểu
- Di dời một tượng đài, giữ lại một ký ức
- Mở rộng không gian di sản hướng đến trăm năm
- Trước khi phá dỡ hãy đếm giá trị
- Du mục đô thị và những đứa trẻ không có ký ức
- Di dời làng phong gần 100 năm để xây đô thị du lịch: Có xóa sổ dấu tích Hàn Mặc Tử?
- Trục đại lộ cảnh quan sông Hồng: Động lực phát triển hay phép thử cho tầm nhìn 100 năm Hà Nội?
 Tính đến hết ngày 31.8, TP.HCM có 274/373 dự án được tháo gỡ vướng mắc để thực hiện thủ tục cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất...
 Theo Tổng Bí thư, Chủ tịch nước Tô Lâm, Thủ đô phải đi đầu trong xây dựng đội ngũ cán bộ; mỗi quyết định về cán bộ ảnh hưởng đến năng lực phát triển của thành phố và hình ảnh của bộ máy công quyền.
 Bộ sưu tập thu đông của nhà thiết kế người Anh Clare Waight Keller tái định nghĩa những trang phục hằng ngày thông qua phom dáng chuẩn xác, chất liệu mềm mại cùng nghệ thuật phối lớp khéo léo.
 Từ gỏi cuốn đến những món ăn đậm vị, sự kết hợp giữa bia và món Việt đang mở ra một cách tiếp cận khác cho trải nghiệm ẩm thực, nơi thức uống không chỉ đi kèm mà còn tham gia vào câu chuyện hương vị.
 Phó Thủ tướng Lê Tiến Châu ký Quyết định số 1796/QĐ-TTg ngày 17.9.2026 của Thủ tướng Chính phủ ban hành Kế hoạch triển khai thi hành Luật Phát triển đô thị.
 Sử dụng “Saigon CBD” như một thương hiệu kinh tế – đô thị không phải là trở lại với một tên gọi hành chính trong quá khứ, mà là cách biến một giá trị lịch sử thành tài sản mềm của đô thị.
 Nhiều mô hình, cấu trúc đô thị thành công ở đồng bằng có thể thất bại khi đưa lên vùng đồi núi. Khi chúng ta không thiết kế những dự án có sự tôn trọng thiên nhiên thì hậu quả để lại là rất lâu dài...

